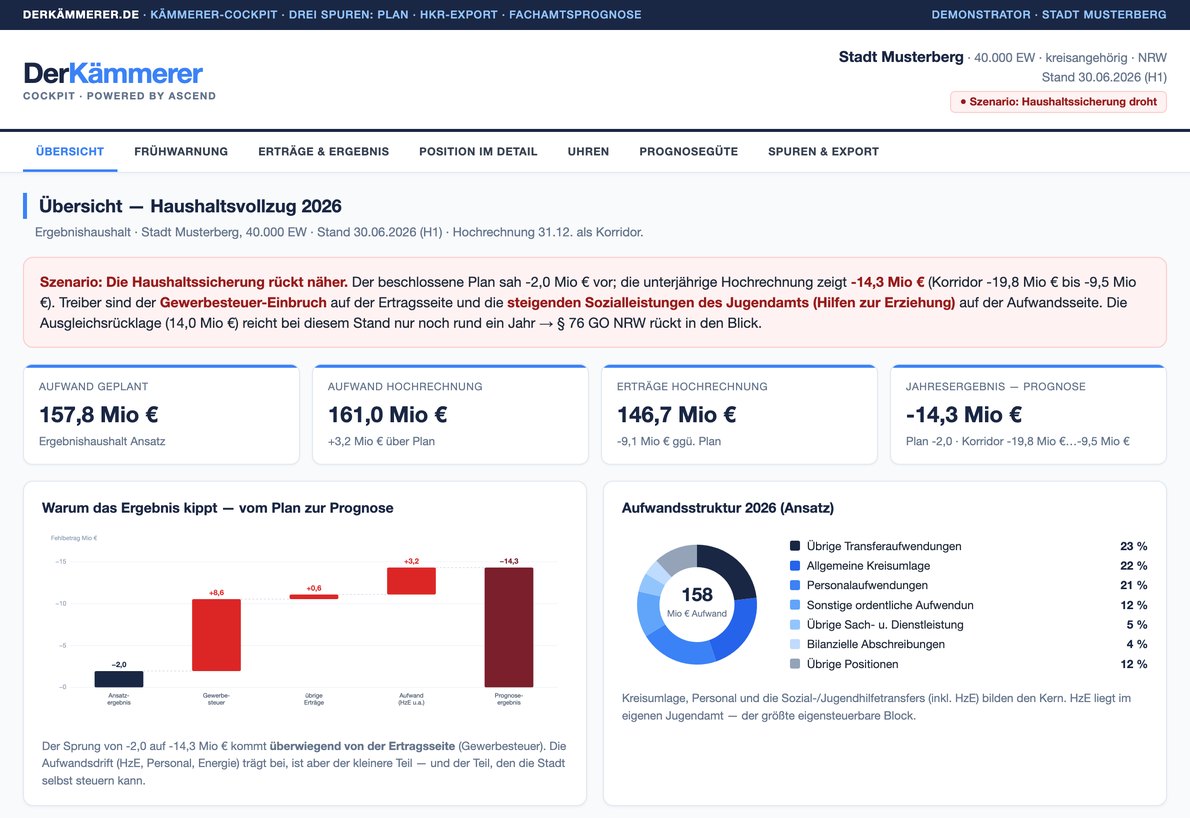
Der größte Block wächst schneller als die Einnahmen
Personal ist einer der größten Ausgabenblöcke der Kommunen. 2025 gaben Gemeinden und Gemeindeverbände 113,4 Milliarden Euro für Personal aus, 6,8 Prozent mehr als im Vorjahr – und mehr als für Sozialausgaben mit 90,0 Milliarden Euro [1]. Im ersten Halbjahr 2026 stiegen die Personalausgaben um weitere 5,2 Prozent auf 54,7 Milliarden Euro – schneller als die bereinigten Einnahmen, die um 3,0 Prozent zulegten [2].
Wer jetzt einen Doppelhaushalt 2027/2028 aufstellt, plant zudem über das Ende des geltenden Tarifvertrags hinaus. Dieser Ratgeber zeigt, aus welchen Bausteinen eine belastbare Personalkostenplanung besteht und wo die typischen Fehler liegen.
Baustein 1: Tarifsteigerungen – was feststeht und was nicht
Für die Tarifbeschäftigten der Kommunen gilt die Tarifeinigung vom 6. April 2025 [3]:
- Tabellenentgelte: +3,0 Prozent, mindestens 110 Euro, ab 1. April 2025 und weitere +2,8 Prozent ab 1. Mai 2026.
- Jahressonderzahlung: ab 2026 im Bereich der VKA einheitlich 85 Prozent.
- Zusätzlicher Urlaubstag: ab dem Kalenderjahr 2027.
- Laufzeit: Die Entgeltregelungen laufen mindestens bis zum 31. März 2027.
Für den Doppelhaushalt heißt das: Das erste Quartal 2027 ist tariflich bekannt, alles danach nicht. Wie die nächste Runde ausgeht, weiß niemand. Seriös ist deshalb eine ausdrücklich als Annahme gekennzeichnete Steigerungsrate ab April 2027, die im Vorbericht begründet und bei Bedarf über eine Deckungsreserve abgesichert wird. Der zusätzliche Urlaubstag ab 2027 erhöht die Kosten nicht direkt, verringert aber die verfügbare Arbeitszeit – in Bereichen mit Schicht- oder Präsenzpflicht kann das Vertretungs- oder Mehrarbeitskosten auslösen.
Für Beamtinnen und Beamte entscheidet das jeweilige Land über die Besoldungsanpassung. Hier lohnt der Blick auf den Zeitplan des Landesgesetzgebers. Langfristig kommen die Versorgungslasten hinzu, die wir in Der ungedeckte Pensionsberg beschrieben haben.
Baustein 2: Stufenaufstiege – die stille Steigerung
Neben der Tarifrunde wächst der Personalaufwand durch Stufenaufstiege, auch ohne eine einzige neue Stelle. Im TVöD erreichen Beschäftigte die nächste Stufe nach einem, zwei, drei, vier und fünf Jahren ununterbrochener Tätigkeit in derselben Entgeltgruppe [4]. Die Sprünge sind erheblich: In der Entgeltgruppe 9a liegt Stufe 3 nach der Tabelle ab 1. Mai 2026 bei 4.097,67 Euro, Stufe 4 bei 4.586,77 Euro – ein Plus von 11,9 Prozent (eigene Rechnung aus [5]).
Für die Planung bedeutet das:
- Jede Stelle mit aktueller Stufe und Datum des nächsten Aufstiegs erfassen, nicht mit einem Durchschnittswert der Entgeltgruppe.
- Den Aufstieg monatsgenau einplanen; das höhere Entgelt gilt vom Beginn des Monats an, in dem die Stufe erreicht wird [6].
- Bei Höhergruppierungen bedenken, dass die Stufenlaufzeit in der neuen Entgeltgruppe neu beginnt (§ 17 Abs. 4 TVöD) [7].
Wie die Stufen funktionieren, erklärt der Beitrag Stufen im TVöD; den Zeitpunkt des nächsten Aufstiegs rechnet der Rechner Stufenaufstieg.
Baustein 3: Vom Tabellenentgelt zu den Kosten
Das Tabellenentgelt ist nur der Ausgangspunkt. Zum Personalaufwand einer Stelle gehören:
- Jahressonderzahlung: 85 Prozent des Durchschnittsentgelts der Monate Juli bis September [3].
- Leistungsentgelt: Das Budget beträgt 2 Prozent der ständigen Monatsentgelte des Vorjahres [8].
- Arbeitgeberanteile zur Sozialversicherung: Mit den Beitragssätzen 2026 – Rentenversicherung 18,6, Arbeitslosenversicherung 2,6, Krankenversicherung 14,6 Prozent zuzüglich durchschnittlich 2,9 Prozent Zusatzbeitrag, Pflegeversicherung 3,6 Prozent [9] – ergibt sich bei hälftiger Teilung ein Arbeitgeberanteil von rund 21 Prozent bis zu den Beitragsbemessungsgrenzen (eigene Rechnung).
- Zusatzversorgung: Die Umlage- und Beitragssätze legt die jeweilige Zusatzversorgungskasse fest; sie gehören mit dem Satz der eigenen Kasse in die Planung.
- Zulagen und Zeitzuschläge: etwa Schicht- und Wechselschichtzulagen, die seit Juli 2025 deutlich höher sind [3]. Einen Überblick gibt Zulagen im TVöD.
- Personalausgaben Kommunen: 113,4 Mrd. € 2025 (+6,8 %), 54,7 Mrd. € im 1. Halbjahr 2026 (+5,2 %) [1][2]
- Tarif TVöD VKA: +2,8 % seit 1. Mai 2026, Laufzeit bis 31. März 2027 [3]
- Ab 2027: zusätzlicher Urlaubstag; Entgelt ab April 2027 offen [3]
- Jahressonderzahlung: 85 % (VKA) [3]
- Leistungsentgelt: 2 % der ständigen Monatsentgelte des Vorjahres [8]
- Arbeitgeberanteil SV: rund 21 % bis zur Beitragsbemessungsgrenze (eigene Rechnung) [9]
Rechenbeispiel (Beispielwerte, vereinfacht)
Eine Sachbearbeitungsstelle in E 9a, Stufe 3, Vollzeit, Tabelle ab 1. Mai 2026 [5]:
| Position | Betrag pro Jahr |
|---|---|
| Tabellenentgelt 12 × 4.097,67 € | 49.172,04 € |
| Jahressonderzahlung 85 % | 3.483,02 € |
| Arbeitgeberanteile SV (21,15 %) | 11.136,55 € |
| Leistungsentgelt-Budget (2 % des Tabellenentgelts) | 983,44 € |
| Zwischensumme ohne Zusatzversorgung | 64.775,05 € |
Erreicht die Stelleninhaberin im Planungsjahr Stufe 4, steigt allein die Summe aus Tabellenentgelt und Jahressonderzahlung von 52.655,06 Euro auf 58.939,99 Euro. Dazu kommen die Umlage der Zusatzversorgungskasse und eine Annahme für die Tarifrunde ab April 2027. Das Beispiel vereinfacht: Die Beitragsbemessungsgrenzen und Sonderregeln einzelner Kassen sind nicht berücksichtigt.
Baustein 4: Wiederbesetzung und Vakanzen
Eine Planung, die jede Stelle zwölf Monate voll besetzt annimmt, überschätzt den Aufwand regelmäßig. Zwischen Ausscheiden und Wiederbesetzung liegen Ausschreibung, Auswahl und Kündigungsfristen der neuen Kraft. Gerade im Finanzwesen braucht eine Nachbesetzung erheblichen Vorlauf, wie unser Beitrag Kassenleitung gesucht zeigt.
Sinnvoll ist ein Vakanzabschlag, der aus den eigenen Ist-Daten abgeleitet wird: Wie viele Monate blieben Stellen in den vergangenen Jahren im Durchschnitt unbesetzt? Diese Quote gehört getrennt nach Bereichen in die Planung – und sie sollte offen ausgewiesen werden, damit der Rat erkennt, dass sie eine Annahme ist.
Umgekehrt ist jeder Renteneintritt eine Entscheidung: Wird die Stelle unverändert wiederbesetzt, neu zugeschnitten oder entfällt die Aufgabe? Wie Städte Wiederbesetzungen steuern und was das tatsächlich spart, beschreibt Wiederbesetzungssperre 2026. Eine geplante Nicht-Wiederbesetzung entlastet nicht nur das erste Jahr, sondern jedes Folgejahr erneut.
Was Kämmereien jetzt tun sollten
- Stellenscharf planen. Aus dem Personalverwaltungssystem je Stelle Entgeltgruppe, Stufe, Aufstiegsdatum, Beschäftigungsumfang und Altersgrenze übernehmen.
- Tarifannahme offenlegen. Für die Zeit ab April 2027 eine begründete Steigerungsrate ansetzen und im Vorbericht als Annahme kennzeichnen.
- Stufendrift gesondert ausweisen. Den Kostenanstieg aus Stufenaufstiegen getrennt von Tarif und Stellenzuwachs darstellen – das macht Ursachen sichtbar.
- Arbeitgeberkosten vollständig erfassen. Sozialversicherung, Zusatzversorgung, Beihilfe und Versorgungszuschläge nicht vergessen.
- Vakanzquote aus Ist-Daten ableiten. Statt pauschaler Abschläge die tatsächlichen Besetzungszeiten der letzten Jahre nutzen.
- Renteneintritte auswerten. Für die Jahre 2027 bis 2030 die Altersabgänge je Bereich auflisten und je Stelle die Wiederbesetzungsfrage stellen.
- Unterjährig nachsteuern. Plan und Ist der Personalausgaben monatlich vergleichen; Abweichungen früh berichten.
Für ein Haushaltssicherungskonzept ist eine solche Planung die Voraussetzung, weil Personalmaßnahmen nur mit belastbaren Ausgangswerten bewertet werden können – mehr dazu im Ratgeber Haushaltssicherungskonzept aufstellen. Die Entgeltwerte aller Gruppen stehen in der TVöD-Tabelle 2026.
Quellen
- Kommunen verzeichnen im Jahr 2025 neues Rekorddefizit von 31,9 Milliarden Euro – Statistisches Bundesamt, Pressemitteilung Nr. 114 – 01.04.2026
- Kommunales Finanzierungsdefizit im 1. Halbjahr 2026 erneut bei 20,1 Milliarden Euro – Statistisches Bundesamt, Pressemitteilung Nr. 349 – 01.10.2026
- Einigung in der Tarifverhandlung für die Beschäftigten des öffentlichen Dienstes von Bund und Kommunen – Tarifvertragsparteien Bund, VKA, Gewerkschaften – 06.04.2025
- § 16 (VKA) TVöD – Stufen der Entgelttabelle – tv-oed.de
- Entgelttabelle TVöD VKA ab 1. Mai 2026 – TVöD-Tabelle 2026
- § 17 TVöD – Allgemeine Regelungen zu den Stufen – tv-oed.de
- Änderungstarifvertrag Nr. 12 zum TVöD (§ 17 Abs. 4) – Bund, VKA, ver.di – 29.04.2016
- Durchgeschriebene Fassung des TVöD für den Bereich Verwaltung (VKA), § 18 – Deutscher Städte- und Gemeindebund – Stand 2013
- Beitragssätze zur Sozialversicherung – Haufe – Stand 09.12.2025